华夏中信等4家银行风控升级,单商户刷卡直接被“毙”!附最新破解攻略
最近,支付圈和卡友群里的氛围明显紧张了起来。不少持卡人反馈,华夏、中信、民生、招商这四家银行似乎集体收紧了风控“紧箍咒”。以前可能是间歇性抽查,现在直接变成了全天候无死角监控。
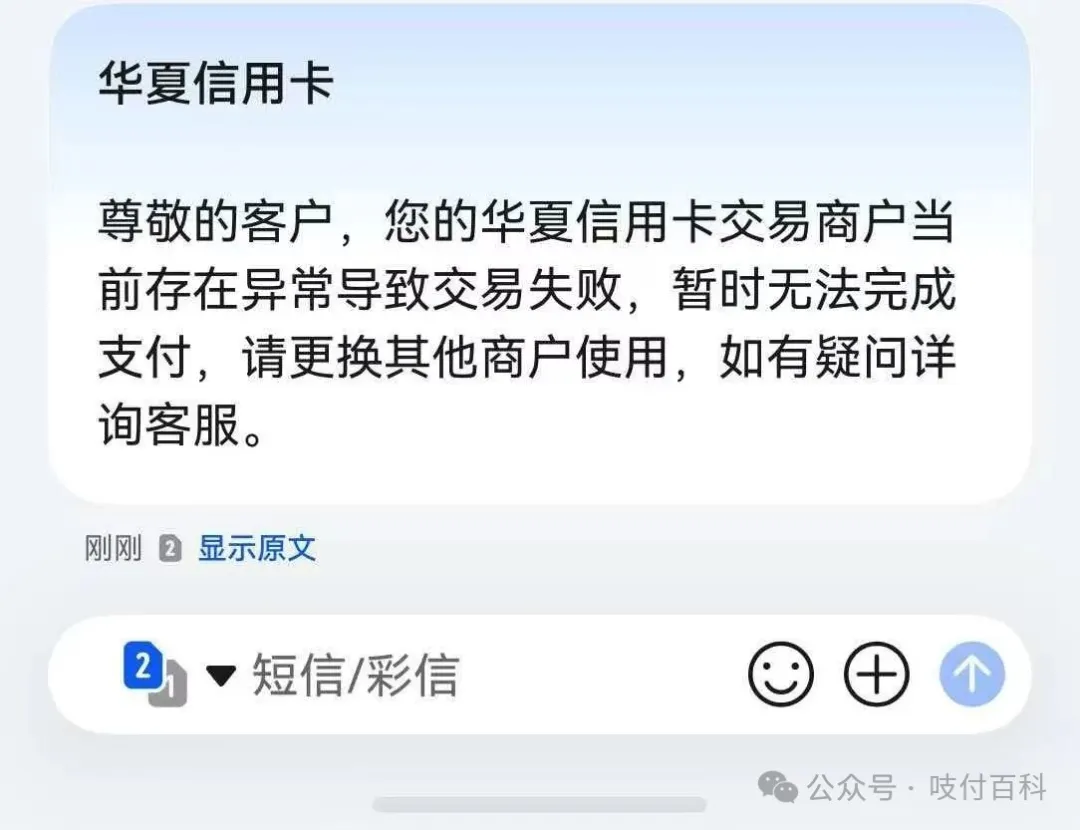
最典型的表现就是:卡片状态正常,额度也一分没降,但当你试图在一台老POS机上刷卡时,系统直接弹窗拒绝。换个商户码再刷,钱立马就出来了。这种“软风控”让很多按时还款、征信良好的卡友直接懵圈——我到底踩了哪条红线?
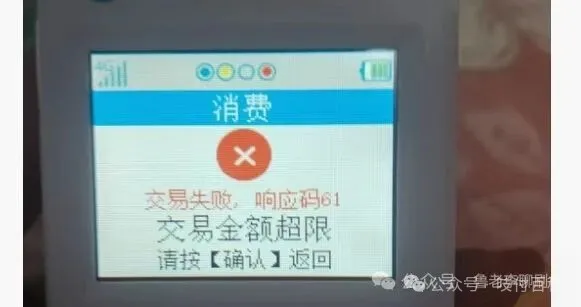
别慌,今天这篇文章就把这轮风控的逻辑彻底讲透,并给出目前最稳妥的应对方案,帮你在资金周转的路上少踩坑。
一、四大行风控“新动作”:一机一户不再是纸上谈兵
随着央行259号文(一机一户)政策的深入落地,银行端的风控模型已经进化到了4.0时代。这四家银行现在的AI系统不再只看总负债率,而是死死盯着你的交易集中度。
我们来看看这几家银行各自的“脾气”:
· 中信银行(最激进): 现在对单一商户的容忍度极低。只要某个商户编码被同一张卡刷够3-5笔,系统直接将该商户拉入“黑名单”,哪怕后续刷个10块钱买瓶水,交易都会被秒拒。
· 民生银行(联防联控): 跟中信的风控数据似乎有互通迹象。如果你在中信被限制的商户,拿到民生卡上来刷,大概率也会触发拦截。
· 华夏银行(硬拦截): 长期在固定商户进行大额交易的,系统会直接报错“交易失败,请换卡重试”,连短信提醒都没有。
· 招商银行(温柔刀): 虽然不会立刻封杀,但会默默降低该商户的授信额度,刷几次后就会提示“因额度受限交易失败”。
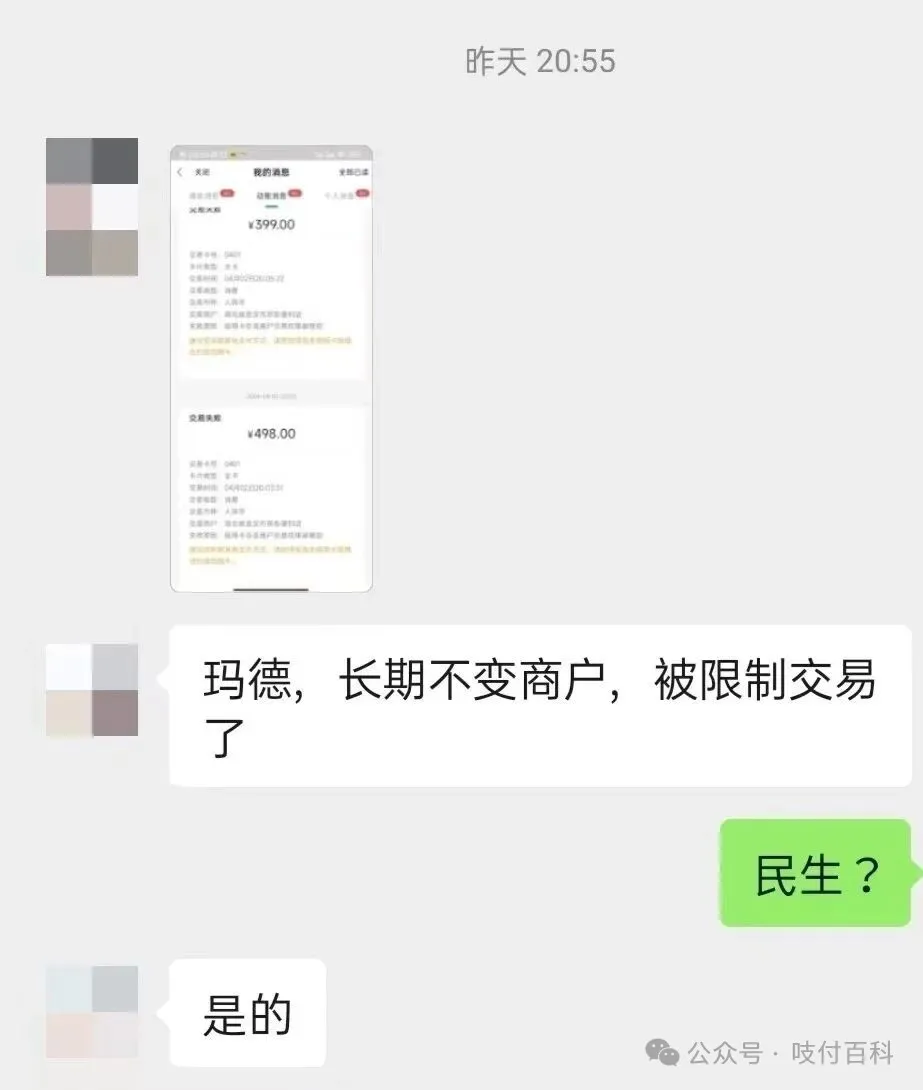
核心逻辑变了: 以前银行看的是“还不还”,现在银行更看重“怎么花”。真实人的消费轨迹永远是随机的——今天逛超市,明天叫外卖,后天买衣服。天天在同一台机器上刷几千上万,这是典型的“资金回流”特征,系统不盯你盯谁?
二、别再头铁了!三招破解“一机一户”困局
既然知道了病根,那就要对症下药。现在的玩法已经变了,单靠一台机器打天下的时代彻底结束了。要想资金顺畅,必须走“组合拳”路线。
第一招:紧急“物理隔离”,别再死磕一台机
第二招:构建“多元化”刷卡矩阵
· 设备组合: 个人周转建议最少备2-3台不同支付通道的POS机,且商户池要错开
· 模拟真实消费: 金额不要总刷整数(如10000、20000),尽量带角分(如9856.80);时间要分散,不要集中在每月最后几天集中还款刷出。
· 账单多元化: 除了刷卡,适当增加云闪付、扫码支付等线上通道,甚至绑定支付宝、微信进行几笔小额真实买菜消费,丰富账单维度。
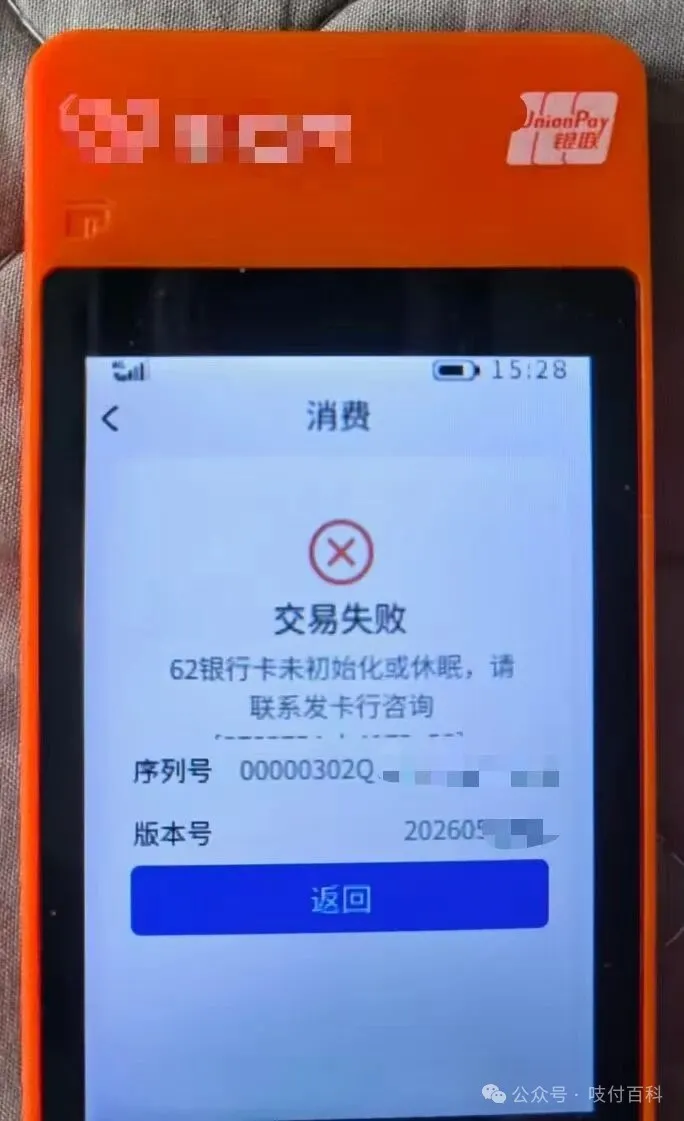
第三招:分散授信,别把鸡蛋放一个篮子里
建议手头至少有2-3家不同银行的信用卡,每月轮换主刷。这样即使某家银行的风控阈值触发,被临时限制,也不会影响整体的资金流,不至于被一张卡卡死。
三、为什么你总被盯上,而别人却稳如泰山?
归根结底,问题真不在征信上。很多人逾期记录比你还多,但因为刷卡姿势多样,照样提额。核心差距就在于“商户画像”和“交易频率”的单一性。
现在的风控是AI大模型在跑,它分辨得出你是真实消费还是“以卡养卡”。你用一台机器反复刷,就等于在告诉银行你在违规。而那些用得好的人,早就在执行“多机器、多场景、低频率”的策略了。
既然大环境无法改变,那就得改变自己的用卡习惯。合规用卡、按需配机,不仅能避开风控雷区,长期坚持下去,多元化的账单反而有助于打破提额壁垒,让银行觉得你是高净值、高消费的优质客户。别等到资金转不动了才去想办法,提前布局,才能有备无患。
市场越乱,越要找对人。
我只做长期生意,所有产品稳定可靠,售后终身。
你只管用卡,剩下的交给我。
机一码时代,如何安全实现多商户、多场景交易?
📱 【万户笔笔变】
✅ 不占用小微名额,无年龄限制
✅ 单笔最高5万,大额无忧
✅ 积分友好,商户池充足,账单更干净
✅ 支持微信/支付宝,线上线下自由搭配

🔧 线下POS一站式配齐
拉卡拉、国通、立刷、随行付、合利宝、乐刷、鲲鹏、联动、银盛、电银、海科、中付、易生……市场全品类机器,按你的交易量匹配最优组合。

👉 遇到任何难题,随时找我,一站式解决。
;)