信用卡分期的坑,信用卡分期打折,根本不是福利,拒绝盲目分期

2026-10-08
不少人经常收到银行的专属福利推送:免费提额、分期打折、超低月费率,很多人误以为是贵宾专属权益,随手就办理了。但真相是:这些看似划算的分期优惠,根本不是福利,而是银行精心设计的。看懂这篇,能帮你守住自己的信用卡余额。
图片

如今信用卡消费需求持续走低,银行手续费收入大幅缩水,而各种打折分期活动,就成了银行最稳定的盈利来源,专门拿捏不懂金融算法的普通人。最坑的地方在于,银行只讲月费率,从不告诉你真实年化利率。
很多人都被这一字之差蒙骗。举个典型例子:12000元账单分12期,月费率0.6%,表面年化仅7.2%,看似远低于各类借贷产品。可大家忽略了一个核心问题:信用卡分期手续费,始终按照初始全额账单收取。

你每月按时归还本金,欠款金额越来越少,但手续费固定不变。到了最后一期,你仅剩几百元欠款,依然要全额缴纳手续费。这套算法的真实年化利率高达13%以上,远超正常信贷成本,长期分期会白白多花一大笔钱。
更可怕的是温水煮青蛙的陷阱。只要你办理过分期,银行就会将你标记为“可盈利用户”,后续分期优惠、提额诱惑会持续轰炸。同时,小额月供会降低消费痛感,让人肆无忌惮地超前消费,多笔分期叠加后,工资月月抵扣,最终陷入负债循环。

记住三条原则,避开所有信用卡分期深坑。第一,优先全额还款,利用免息期结清账单,不花一分冤枉钱,这是用卡最优解。
第二,资金紧张可临时选择最低还款,仅作短期缓冲,务必尽快结清,避免利息复利滚动。
第三,非必要不分期,迫不得已时只选短期分期,减少手续费损耗。
银行从来没有慈善福利,所有优惠背后,都是精算师测算好的盈利。别被低费率迷惑,守住钱包,拒绝盲目分期,才是最靠谱的理财方式。
图片

我只做长期生意,所有产品稳定可靠,售后终身。

你只管用卡,剩下的交给我。

✅ 不占用小微名额,无年龄限制

✅ 单笔最高5万,大额无忧

✅ 积分友好,商户池充足,账单更干净

✅ 支持微信/支付宝,线上线下自由搭配

图片


图片


🔧 线下POS一站式配齐

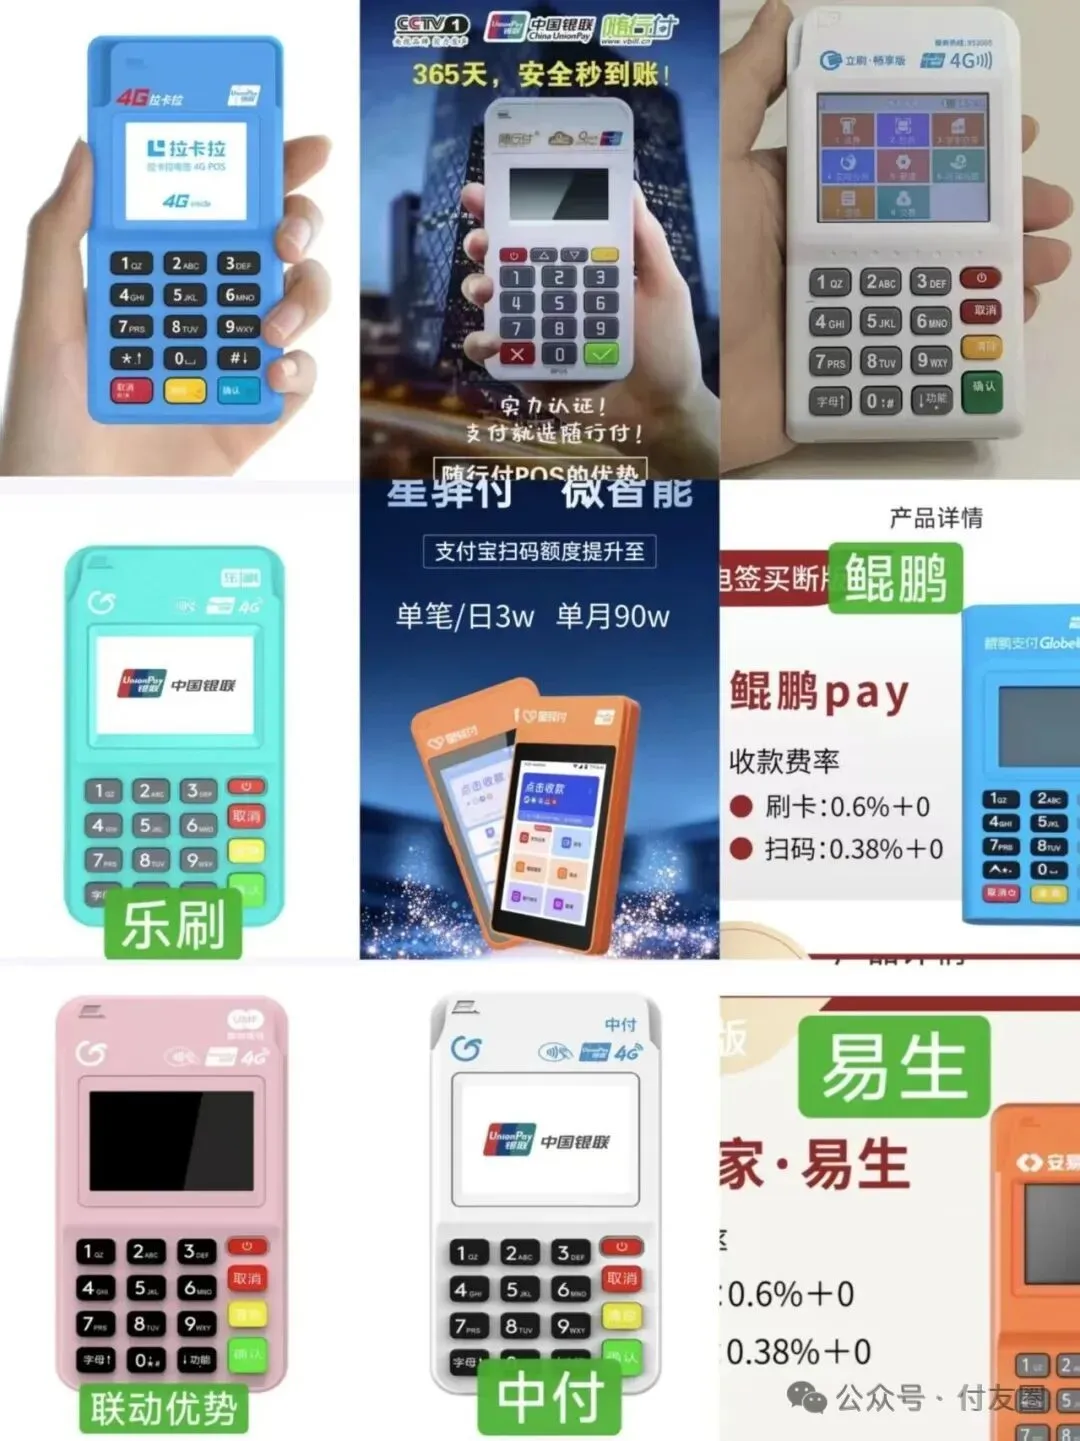
拉卡拉、国通、立刷、随行付、合利宝、乐刷、鲲鹏、联动、银盛、电银、海科、中付、易生……市场全品类机器,按你的交易量匹配最优组合。
图片


👉 遇到任何难题,随时找我,一站式解决。


图片

扫一扫添加


阅读0
分享
写评论...